17.09索普為什麼強調少下注?估計誤差與凱利實踐
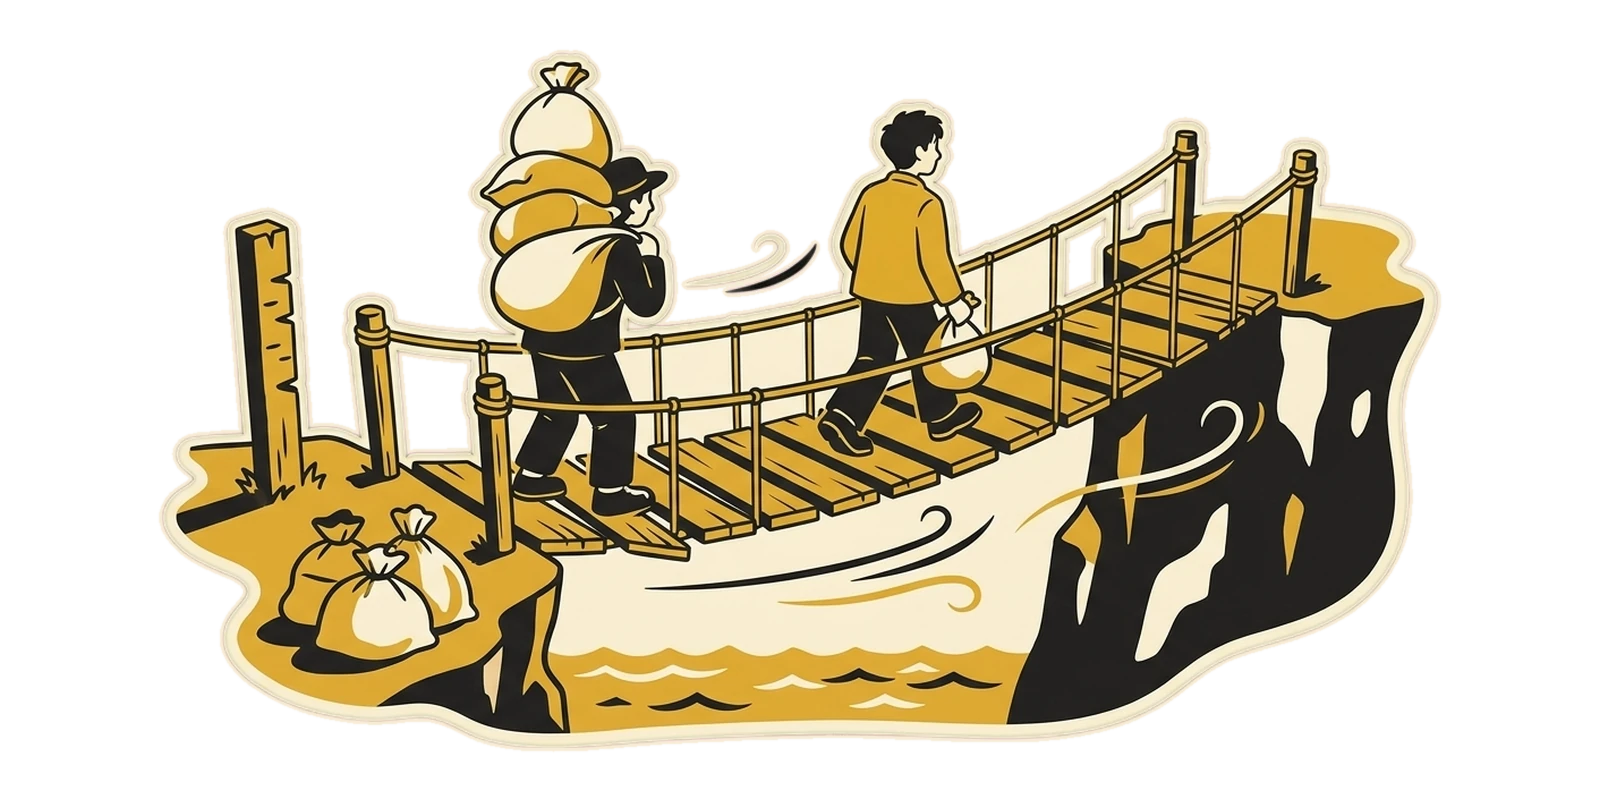
你拿過去五年的資料算出:這個品種的「最優槓桿」是 10 倍。你實際打算用幾倍?為什麼?寫一句。
凱利公式要你填兩個數:平均能賺多少,晃動有多大。兩個數都是從過去估出來的,估的時候總偏樂觀,樣本里又多半沒有最壞的那一天。山頂兩邊還不對稱:少下一半,增長只少四分之一;多下一倍,增長歸零。所以索普這樣真拿它下過注的人,實際下的比公式給的數少。把估計誤差算進去,算出來就該少下注。
小白理解:算出來的「最優部位」,先按「我把優勢估高了一倍」重算一遍,再和單筆底線比,取最小的那個。
公式是對的,填進去的數是估的
第 13.04 節算過那座山:倍數加上去,增長先快後慢,過了山頂往下走。山頂在哪,有一個很短的算式:最優倍數 ≈ 平均每年的漲幅 ÷ 波動的平方。第 13.09 節說過它是上限,要除以四。這一節看它為什麼不可靠,拿真實的數來算。
站在 1987 年 9 月底。美股剛走完五年大牛市,你手裡有這五年的日線。
1982 年 10 月到 1987 年 9 月,標普 500 指數平均每年漲 20.3%,年化波動 14.0%,最差的一天 −4.8%。
最優倍數 = 0.203 ÷ 0.14² = 0.203 ÷ 0.0196 ≈ 10.4 倍(還沒扣借錢的利息)。
可是「平均每年 20.3%」本身是估的。五年資料估平均漲幅,誤差大約是 波動 ÷ √年數 = 14.0% ÷ √5 ≈ 6.3%。兩倍誤差的範圍是 20.3% ± 12.6%,也就是 7.7% 到 32.9%。
對應的最優倍數:0.077 ÷ 0.0196 ≈ 3.9 倍,到 0.329 ÷ 0.0196 ≈ 16.8 倍。
再換一段更長的資料:到 1987 年 9 月為止的十年,平均每年 13.0%,波動 13.9%,算出來 6.7 倍;二十五年,平均每年 7.9%,波動 12.8%,算出來 4.8 倍。
同一個市場,同一個公式,「最優槓桿」可以是 4 倍,也可以是 17 倍,看你拿哪一段去估。
讀圖:公式吐出來的是中間那個點。你知道的只有這一整條。條越長(資料越少、越順),越該站在它的左端。
少下一半損失不大,多下一倍全沒了
把你實際下的倍數除以真正的最優倍數,記作幾成。長期增長相對於山頂剩多少,有一個算式:2 × 成數 − 成數的平方。
- 下一半(0.5):2 × 0.5 − 0.25 = 0.75,增長剩七成五
- 下足(1):2 − 1 = 1,山頂
- 多下五成(1.5):3 − 2.25 = 0.75,又回到七成五,晃動卻大了兩倍
- 多下一倍(2):4 − 4 = 0,白忙
- 再多:負數,越做越少
再把估計誤差放進來。你以為自己下的是「下足」。優勢其實只有你估的一半,真正的山頂就在你算的一半處,你實際站在「多下一倍」,增長歸零。你要是隻下了一半,這時候正好站在真正的山頂上。半凱利是給「我把優勢估高了一倍」買的保險,保費是四分之一的增長。
索普在講凱利的文章裡說過類似的意思:估出來的優勢總帶著誤差,高估的代價比低估大得多,所以謹慎的人寧可比公式少下,他文中舉的例子是隻下一半。
讀圖:站在山頂左邊,估錯了還在山上。站在山頂上,估高一倍就到了右邊的零點。你不知道自己估高了多少,所以往左站。
1987 年秋天,你用幾倍
指數收 321.83。按過去五年的日線算(上面的算例),最優倍數約 10 倍,期貨的保證金也允許你用到這個倍數。你用幾倍?每天收盤把槓桿調回這個倍數(示範)。
按收盤價算,每天把槓桿調回固定倍數,不計借錢利息和成本,單日虧損超過本金按歸零算。倍數是示範,不是買賣建議。
什麼時候折扣要打得最狠
- 用來估的筆數或年數少。越少,那一條範圍越長,越往左站。
- 用來估的那一段特別順。剛走完一輪大行情估出來的數,是最該打折的數。
- 帳戶帶槓桿、會被強平。歸零一次,以前做對的全白搭,這是第 13.05 節的那道牆。
- 你的記錄裡沒有真正的壞日子。最壞的一天要另外想,不能只看樣本里的最差值。
「估算凱利」那一格旁邊,再加兩格
第 13.09 節讓你在部位表上加了「估算凱利 ÷ 4」。在它旁邊再寫兩個數:
- 估高一倍:把平均每筆賺的砍掉一半,重算一次凱利,再除以二。
- 沒見過的那一天:拿記錄裡最差的一筆(或一天)乘以三,算一算按這個虧法,現在的部位會虧掉本金的幾成。虧得過底線,就縮到虧不過為止。
三個數加上單筆底線,取最小的那個,作為這條規則的部位上限。
每月重算一次,記下它晃多少
- 每個月用最新的記錄重算凱利,記在同一行。半年以後看最大的和最小的差幾倍。差到兩倍以上,說明你的估計比你想的還不準,折扣再加一檔。
- 這個月最差的一筆,是記錄裡歷史最差的幾倍。超過一倍,更新「沒見過的那一天」。
- 實際用的部位,有沒有哪一筆超過了三個數里最小的那個。
這幾種用法是錯的
證明的前提是填進去的數準確。你填的是估計,估計有範圍,範圍的右半邊通向歸零。數學沒有錯,錯在把估出來的數當成了已知的數。
增長少四分之一,換來的是估高一倍也不至於白忙。嫌慢的人多半沒算過,多下一倍,增長就歸零了。
有人拿最近 30 筆記錄算:賺的 18 筆,賺的平均是虧的 1.5 倍,公式給出每筆下本金的 33%。他按 30% 下。接下來 10 筆裡虧了 7 筆:0.7 的七次方乘上 1.45 的三次方,帳戶只剩四分之一。30 筆裡的六成,到下 10 筆變成三成,這種事第 02.05 節算過,是常有的。公式沒有錯,他填進去的 30 筆太少。
考怎麼用,不考誰說的
1. 你用 40 筆記錄估出凱利是 16%。實際單筆最多冒多少?
2. 你下的是公式算出的最優部位,後來發現優勢其實只有估計的一半。你實際站在哪?
3. 過去三年你最差的一天虧了 5%。定槓桿時,「最壞的一天」按多少算?