第 09 章目錄 · 12 節
- 09.01交易是零和遊戲嗎?股票、期貨、期權分別怎麼算
- 09.02你每賺一塊錢,是誰付的?列出你的對手盤清單
- 09.03做市商、套保者、指數基金、量化、散戶:他們為什麼願意跟你成交
- 09.04被迫交易的人:強平、追保和贖回,為什麼他們肯讓價
- 09.05商品期貨裡的「保險費」:套保者付給誰,接的人要扛什麼
- 09.06指數調整、期末調倉、合約換月:哪些買賣是可以預見的?
- 09.07如果你說不出對手是誰,你可能就是那個對手
- 09.08零和之外還有手續費、點差和滑價:負和遊戲怎麼扛?
- 09.09和專業機構同場,你的位置在哪?速度、資訊、成本、耐心逐項比
- 09.10對手也會學習:你的優勢為什麼會被搶走
- 09.11站到對面去想:同一筆交易,對手是怎麼想的?
- 09.12本章自測:為三筆交易各寫出最可能的對手盤
商品期貨裡的「保險費」:套保者付給誰,接的人要扛什麼
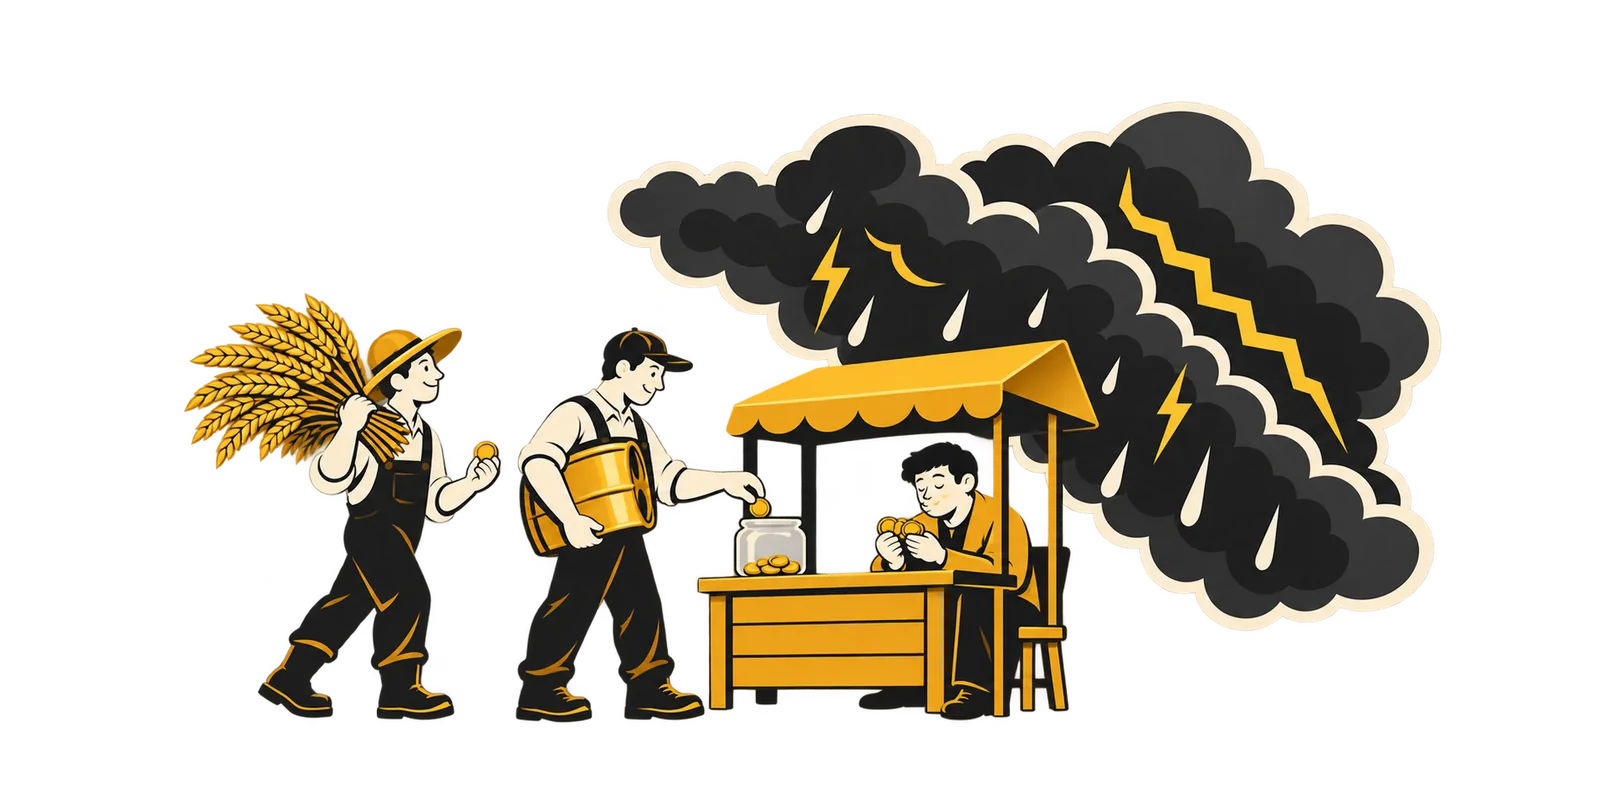
有人告訴你:替套保者扛價格風險,長期能收到一點「保險費」。你願意做這門生意嗎?要滿足什麼條件你才做?

產油的、種糧的、用油的,用期貨把價格風險賣出去,願意為此付一點錢。接下這份風險的人,長期平均可能收到一點補償,可這點補償有多大、穩不穩,研究的人一直在爭。更要緊的是:收保費的人,就是災年賠錢的人。
小白理解:想賺「保險費」,先問一句:要是今年正好是賠錢的那一年,我扛得住嗎?扛不住,這份保費你收不到。
兩頭都有人套保,差的那一截要人補
產油商怕油價跌,就在期貨上先賣出,鎖住明年的售價。航空公司怕油價漲,就先買入,鎖住明年的成本。兩頭要是一樣多,它們互相成交就行了,用不著別人。
麻煩在兩頭常常不一樣多。比如想賣的產油商多,想買的用油戶少,差的那一截就得有人來買。誰來買?做投機的人。他們肯接,是因為價格被壓得低了一點,這一點就是保險費。研究裡把這個叫「套保壓力」:哪一頭套保的多,那一頭就要多讓一點價。
讀圖:投機者在這裡是在賣保險。他接下產油商不想要的價格風險,換來價格上那一點讓價。哪一頭缺口大,保費就從哪一頭來。
保費小而穩,賠起來大而少
賣保險的生意,平常一年一年收小錢,看著很舒服。可它的賬不是平均攤開的:大多數年份收保費,隔幾年賠一次大的。保險公司活得下來,靠的是賠得起,不是靠哪一年不賠。
你在期貨上替套保者扛風險,賬也長這樣。你收到的保費,就是你答應在災年賠錢的價錢。災年一來,你扛不住、被迫平倉,前面收的全吐回去,後面也沒你的份了。
讀圖:只看那幾根小的,這是一門好生意。把中間那一根算進去,它還是不是好生意,要看你在那一年會不會被迫出場。
2014 年 6 月 20 日,原油收在 107.26,前幾年大多在 85 到 110 之間。產油商想趁高鎖住售價,在期貨上賣。你在對面買下來,打算拿一年,算是收一份保險費。一年後,你覺得:
一年後,2015 年 6 月 19 日收 59.61:59.61 ÷ 107.26 − 1,約虧 44%。中間最低收到過 43.46,那時候約虧 59%。
假設替套保者扛風險,平均一年能多拿 3%(示意數字,真實的大小研究裡有爭論,單個品種可能更少):44 ÷ 3,差不多要 15 年的保費才補得上這一年。
要是你用了 2 倍槓桿,最深那一刻虧的是 59% × 2 = 118%,帳戶早就沒了。保費是收給扛得住的人的。用了槓桿、扛不住,你只是在災年替別人買單。
什麼時候真有保險費可收
- 得是套保的人多、而且明顯偏一頭的品種,比如能源、農產品。黃金這種主要當金融資產買賣的,套保需求小,談不上保險費。
- 按年算,而且要分散在好幾個品種上。單個品種、拿幾天幾周,這點補償完全被價格的上下波動蓋住,你感覺不到,也測不出來。
- 研究的結論不一致:有的發現一籃子商品期貨長期有一點補償,有的發現單個品種扣掉換月成本後幾乎沒有。把它當成「可能有、不保證」的東西。
部位表上加一格:最壞那一年會虧多少
你的理由裡出現「長期有補償」「拿著就能收」,就在部位表上加一格:這個品種過去最壞的一年跌了多少。部位按這個數倒推,不按平常的波動算。
- 最壞一年的跌幅 × 你的槓桿 = 這筆在災年會吃掉帳戶的幾成。
- 在對手盤清單第 4 格勾「他在買保險」,第 9 格老實勾上槓杆和到期日。
翻「收保費」那一類單子
- 把理由裡寫著「長期補償」「替人扛風險」的單子挑出來,單獨放一組。
- 數一數:這一組裡,有幾筆是在大跌時被迫平掉的(強平、追保後砍倉、扛不住提前走)。目標是零。
- 看這一組持有的時間:說好拿一年,實際平均拿了多久。拿不到計畫時間的一半,這類單子不適合你。
這幾種用法是錯的
保險費可能有,也可能小到被換月成本吃光。就算有,也是一籃子、很多年才看得出來。拿一兩個品種、幾個月,跟「早晚會賺」沒關係。
套保者在期貨上賺,是因為他現貨那頭在虧,他要的是兩頭抵平。你沒有現貨,跟著他做,只拿到了他想甩掉的那一半風險。
那一年油價從 100 多跌到 50 以下。按公開報道,有個產油國每年都花錢買跌價保護,那一年拿到了一大筆賠付。賠這筆錢的一方,前面很多年收的都是保費。收保費沒錯,錯在以為保費是白拿的。
考怎麼用,不考誰說的
1. 投機者替產油商接下賣單,能收到一點「保險費」。這筆錢的代價是:
2. 你想長期拿著原油期貨「收保險費」。部位最該按什麼算?
3. 下面哪一筆,最不像在收保險費?