17.08爱德华·索普:从算牌到市场,优势和仓位怎样一起想
你看好科技股,觉得它比大盘强。这笔单你打算怎么下、下多大?要是明天大盘暴跌,这笔会怎样?写一句。
索普从赌场带到市场的是一套算法:先把优势算出来;注码跟着优势走,优势大多下,优势小少下,没有优势下最小注;再把自己不想赌的那部分对冲掉,只留下算得清的那一块。他在二十一点上这么做,在权证和可转债上也这么做。优势和仓位是同一道题里的两个数。分开想,要么看对了死在半路,要么很守纪律地做着没有优势的单。
小白理解:下单前写两个数:这类单过去平均每笔赚多少;最坏那一下亏多少。第一个数写不出来,按最小仓位。第二个数里有你不想赌的东西,先想办法把它拿掉。
优势每一手都在变,注码跟着它变
爱德华·索普是数学教授。1961 年他在学术期刊上发表了二十一点的算法,第二年写成《战胜庄家》。道理不复杂:牌发出去不放回,剩下的牌里大牌多,对玩家有利;小牌多,对庄家有利。记住发过哪些牌,就知道这一手的优势是正还是负,大概多大。
光知道「算牌能赢」还不够。他的做法里更要紧的是后一半:优势不是一个固定的数,每一手都在变,注码要跟着它变。不利的时候,他下桌面允许的最小注;有利的时候,按优势的大小加。一晚上下来,大多数手都是最小注,钱是在少数几手有利的牌上赚的。
按他的自述,有人出钱让他去赌场实测。他坚持从小注下起,实测的结果和计算对上了,才一步步加大。
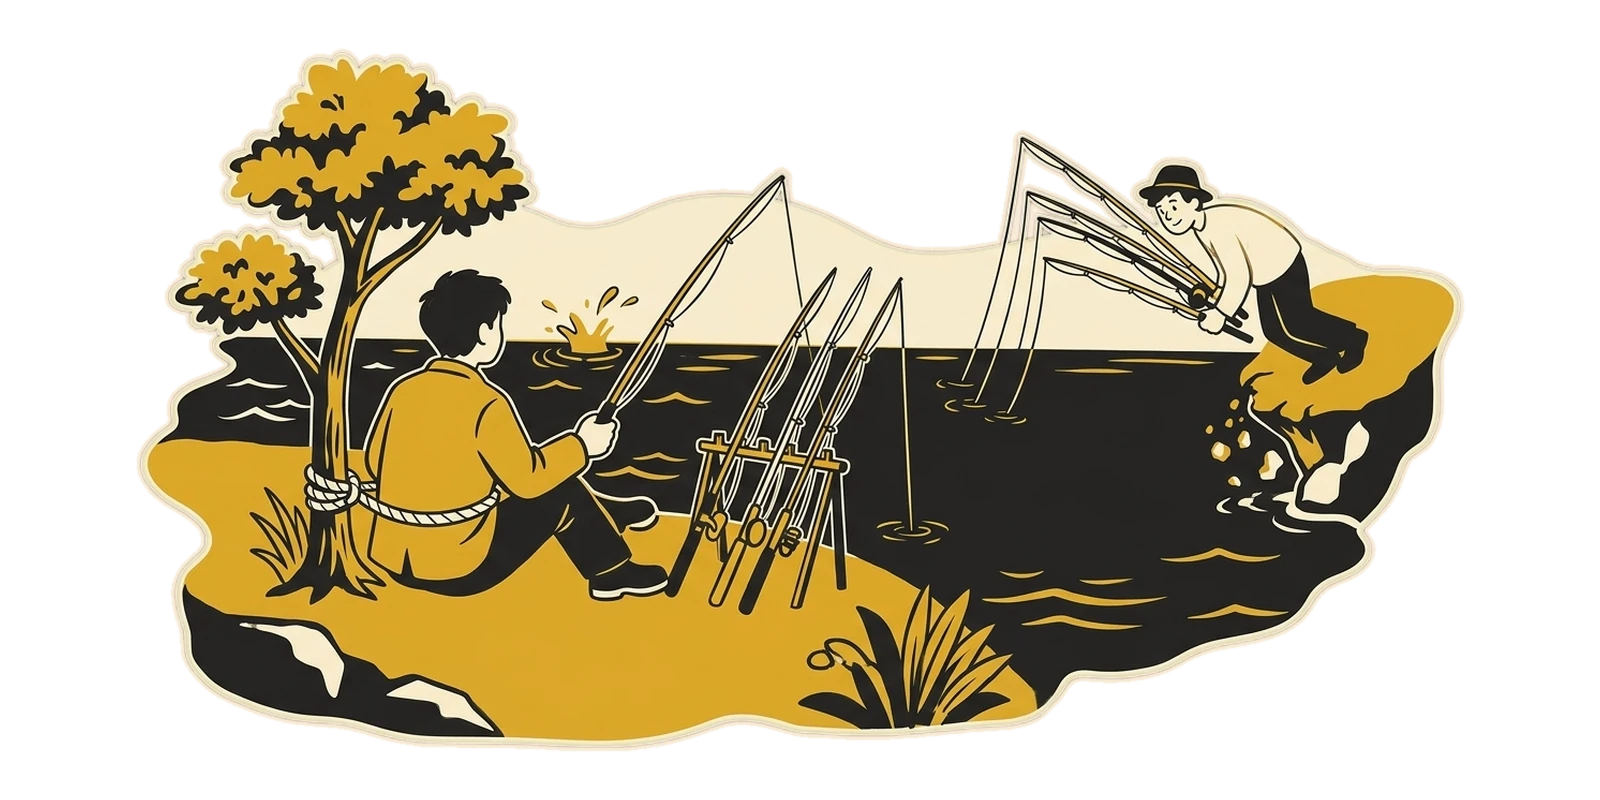
读图:左边两根矮柱子是大多数时候。散户常见的图正好反过来:平时下得不小,「感觉来了」再加,而感觉和优势不是一回事。
把不想赌的那部分对冲掉
市场里没有一副牌让你数。索普的办法是去找「算得出优势」的地方。1960 年代他发现,一种叫权证的东西(可以按约定价买股票的凭证)常常卖得偏贵。1967 年他和人合写了《战胜市场》:卖空偏贵的权证,同时买进对应的股票。股价涨也好跌也好,两边大体抵掉,剩下的只有「偏贵」那一块慢慢回到该有的价。
他不知道股票会涨还是会跌,也不想赌这个。他把它拿掉了,只留下自己算得清的那一小块,再按那一小块的大小定仓位。
1969 年他和合伙人办了基金。按他的自述,这家基金做了十九年,扣费前年化约一成九,扣费后约一成半,没有一年亏损。这是他本人的说法,没有经过外部审计。
他也栽过。早年他借钱买过白银,方向后来是对的,中途一次下跌先让他吃了亏。按他的自述,他从此给借钱定了一条规矩:先假设最坏的情况会发生,再问自己扛不扛得住。还有一次不在他的算法里:1987 年底,合伙人那一头的办公室被联邦探员搜查,几位合伙人第二年被起诉。他本人没有被指控,基金还是在 1988 年底关了。
读图:对冲消不掉风险,只是把「大盘怎么走」换成了「谁比谁强」。右边那个框平时晃得小得多,所以仓位才算得清。
同一个看法,赌方向和赌强弱
你的看法(示范):科技股比大盘强。这一天纳指期货收 9,733.50,标普期货收 3,387.25,都在历史最高附近。同一个看法,三种下法,你选:
按收盘价算,不扣成本,不加杠杆。对冲按两边名义金额相等、中途不调整,盈亏 = 纳指涨跌 − 标普涨跌。看法是示范,不是买卖建议。
什么时候才谈得上「注码跟着优势」
- 优势要算得出来:有记录,有笔数,算法见第 17.06 节。「这次把握特别大」是心情,算不进优势。
- 分档的条件事先写死。什么情况算「优势大」那一档,写在规则卡上;临场不许自己升档。
- 对冲要有能反向的工具,两条腿的成本都要算。个人做对冲,保证金占两份,手续费付两份。
- 对冲掉了方向,还剩「两样东西的差」。这个差平时安静,出事的时候会走到平时的好几倍,仓位按那种时候算。
仓位表加一栏:这笔单里,我不想赌的是什么
第 10.10 节让你按证据的级别定了仓位上限。在那张表上再做两件事:
- 同一条规则里分档:如果记录显示某种条件下平均每笔明显更好,而且笔数够,单列一档,最多用到基础仓位的两倍。条件写成数。
- 「不想赌的」一栏:写出这笔单里你没有看法、却会决定盈亏的东西:大盘方向、汇率、某个定了日子的消息。能拿掉的拿掉(对冲、避开那一天、换品种);拿不掉的,仓位按它最坏的情况算。
月底翻一次记录
- 每一档各做了几笔,各自平均每笔的结果。高档位那组没有更好,说明分档的条件不管用,并回一档。
- 仓位超过所在档位上限的有几笔(临场升档),结果单独加总。
- 亏得最多的三笔,各是亏在「你有看法的那部分」,还是亏在「不想赌的那部分」。后一种多,下个月先处理那一栏。
这几种用法是错的
他反复讲,估出来的优势总是偏大,所以实际下的要比公式给的少。公式回答的是「最多下多少」。下一节专门讲这件事。
对冲拿掉的是方向,留下的是差价。差价平时晃得小,人就敢把杠杆加上去;出事的时候它一口气走出平时好几倍的幅度,第 13.06 节的那家基金就是这样没的。索普自己的规矩是先假设最坏的情况会发生。
有人做「多小币种、空大币种」,理由是小币种更强。平时两边一起涨跌,差价很稳,他把仓位加到了五倍。一次急跌里,小币种跌的是大币种的两倍多,空的那条腿根本盖不住,两天亏掉一半。他对冲掉的只是「一起涨跌」里一比一的那部分。两样东西晃动的幅度差多少,要先量,再定两条腿各放多少。
考怎么用,不考谁说的
1. 你的规则在两种情况下都会触发:甲情况有 200 笔记录,平均每笔 +0.3R;乙情况只有 15 笔,平均每笔 +0.8R。仓位怎么放?
2. 你看好某个板块比大盘强,对大盘本身没有看法。更贴近你看法的下法是:
3. 对冲之后,这笔单每天的晃动只有原来的三成。这意味着: