2-4期权链怎么看(A 股叫 T 型报价)
拿 SPY、英伟达的真实期权链逐列读一遍
期权链是一张大表:先选到期日,再找行权价,左边看涨、右边看跌。算账看买价和卖价,最新价、隐含波动率这两列先核一眼再用。
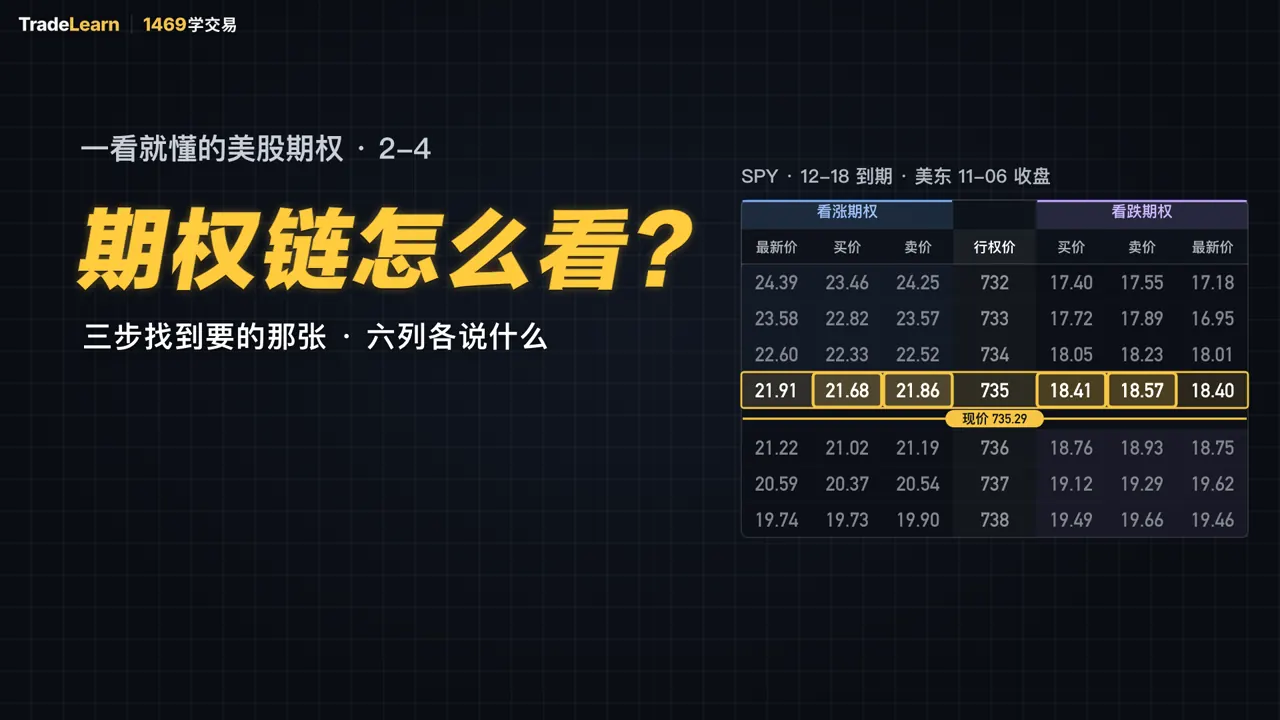
视频约 8 分钟,字幕已在画面里,免费看。
怎么做
打开任何一家的期权链,按这个顺序看,看完就能找到要的那张合约,也知道它好不好买卖。
- 选到期日表的最上面一排是到期日。先按自己打算拿多久挑一个,12 月 18 日这种每月第三个周五的是月期权,其余多是周期权。
- 找行权价中间一列是行权价,现价夹在两档中间。离现价最近的几档成交最多,看涨期权行权价低于现价的是价内,看跌期权反过来。
- 看买价和卖价你买就按卖价成交,你卖就按买价成交。两个数的差除以中间价,3% 以内算窄,超过 10% 就要小心。
- 看成交量和持仓量成交量是今天成交了多少张,持仓量是到现在还没平掉的合约有多少张。两个都在几百张以上,进出才顺。
- 核最新价和隐含波动率最新价可能是几个小时前的一笔;隐含波动率那一列在深度价内的格子常常算错。用买卖中间价核一下再用。
- 算到账户上美股一张对应 100 股:花的钱 = 张数 × 100 × 卖价。先算出这个数,再决定买几张。
为什么
期权没法像股票那样一只一行。光是 SPY,到期日就有二十几个,每个到期日又有上百个行权价,合约名字长得都差不多。把同一个到期日的合约按行权价排成一列,看涨放一边、看跌放另一边,要找哪张一眼就看到。A 股软件管这种排法叫 T 型报价,美股软件叫期权链,排法是一样的。
表上每一格都在回答两件事:这张合约现在值多少钱,好不好买卖。最新价只是最后成交的那一笔;你真下单的时候,面对的是买价和卖价,所以算账、比贵贱都拿这两个数。价差窄的合约,进出一次只丢一点;价差宽的,刚买进去就先亏掉一截。
权利金可以拆成两块:内在价值是现在立刻行权能拿到的钱,剩下的叫时间价值,是为「到期前还可能变得更值钱」付的钱。价外的格子内在价值是 0,整张价格都是时间价值,这部分会随着到期一天天变少(2-5 节细讲)。
隐含波动率是从期权价格倒推出来的波动率,可以把它当成期权的市盈率:同一只股票,这个数越大,期权越贵。软件里这一列通常拿最新价或者自家的模型算,成交少、深度价内的格子常常对不上,所以这门课里的隐含波动率都按买卖中间价重新算过。
看真实合约
下面是 2026 年 11 月 6 日(周五)美股收盘后的期权链,都是 12 月 18 日到期、还剩 42 天的合约,按我们自己的样式重画,格子里是收盘报价。最后一张是 A 股 50ETF 期权的 T 型报价,排法对照着看。
| 看涨期权 | 看跌期权 | |||||||
|---|---|---|---|---|---|---|---|---|
| 持仓量 | 最新价 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 最新价 | 持仓量 |
| 4,913 | 28.47 | 28.50 | 28.95 | 725 | 15.26 | 15.42 | 15.35 | 14,996 |
| 8,394 | 25.30 | 24.94 | 25.40 | 730 | 16.75 | 16.91 | 16.85 | 35,974 |
| 5,607 | 21.91 | 21.68 | 21.86 | 735 | 18.41 | 18.57 | 18.40 | 72,773 |
| 现价 735.29 | ||||||||
| 8,293 | 18.70 | 18.48 | 18.65 | 740 | 20.26 | 20.42 | 20.50 | 35,874 |
| 12,817 | 15.40 | 15.49 | 15.66 | 745 | 22.28 | 22.56 | 22.50 | 8,925 |
| 31,662 | 12.91 | 12.75 | 12.91 | 750 | 24.56 | 24.96 | 24.68 | 37,203 |
买 1 张 740 看涨期权,按卖价成交:1 × 100 × 18.65 = 1,865 美元。这张是价外,内在价值 0,这 1,865 美元全是时间价值。
同一行的 740 看跌期权是价内:中间价 20.34 = 内在价值 4.71(740 − 735.29)+ 时间价值 15.63。
| 看涨期权 | 看跌期权 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 隐含 波动率 | 持仓量 | 成交量 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 成交量 | 持仓量 | 隐含 波动率 |
| 56.9% | 5,408 | 172 | 20.80 | 21.15 | 175 | 8.45 | 8.75 | 2,504 | 17,228 | 57.2% |
| 55.4% | 22,388 | 1,197 | 17.60 | 17.90 | 180 | 10.25 | 10.55 | 1,658 | 50,961 | 55.9% |
| 54.2% | 6,308 | 1,568 | 14.75 | 14.95 | 185 | 12.45 | 12.65 | 1,704 | 27,603 | 54.9% |
| 现价 186.64 | ||||||||||
| 53.1% | 49,251 | 4,382 | 12.20 | 12.35 | 190 | 14.85 | 15.05 | 2,842 | 42,634 | 53.8% |
| 52.0% | 5,174 | 1,619 | 9.90 | 10.05 | 195 | 17.35 | 17.75 | 3,536 | 25,474 | 52.4% |
| 50.8% | 51,856 | 6,107 | 7.85 | 8.00 | 200 | 20.30 | 20.80 | 1,502 | 89,783 | 51.5% |
买 1 张 190 看涨期权:1 × 100 × 12.35 = 1,235 美元,换来的是 100 股英伟达(18,664 美元市值)在 12 月 18 日前按 190 买入的权利。
| 看涨期权 | 看跌期权 | |||||||
|---|---|---|---|---|---|---|---|---|
| 成交量 | 最新价 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 最新价 | 成交量 |
| 162 | 48.16 | 48.04 | 48.70 | 700 | 9.79 | 9.91 | 9.80 | 6,752 |
| 15 | 45.45 | 43.88 | 44.45 | 705 | 10.67 | 10.80 | 10.72 | 2,188 |
| 150 | 39.76 | 39.90 | 40.40 | 710 | 11.65 | 11.78 | 11.81 | 1,506 |
按最新价算这一张值 1 × 100 × 45.45 = 4,545 美元;真去卖,按买价只拿到 4,388 美元,差 157 美元。
| 认购(看涨) | 认沽(看跌) | |||||
|---|---|---|---|---|---|---|
| 最新价 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 最新价 |
| 0.1179 | 0.1159 | 0.1179 | 2.800 | 0.0346 | 0.0350 | 0.0350 |
| 0.0843 | 0.0845 | 0.0846 | 2.850 | 0.0511 | 0.0528 | 0.0511 |
| 0.0580 | 0.0580 | 0.0585 | 2.900 | 0.0743 | 0.0750 | 0.0743 |
| 50ETF 收盘 2.902 | ||||||
| 0.0370 | 0.0370 | 0.0381 | 2.950 | 0.1036 | 0.1040 | 0.1036 |
买 1 张 50ETF购12月2900,按卖价:1 × 10000 × 0.0585 = 585 元。
期权链阅读器
点表里任何一格,下面会说这一列是什么,这张合约的内在价值和时间价值各多少,买卖价差宽不宽,买一张、卖一张各是多少钱。手机上表太宽,用表上面的按钮切换看涨、看跌两边。
| 看涨期权 | 看跌期权 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 隐含 波动率 | 持仓量 | 成交量 | 最新价 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 最新价 | 成交量 | 持仓量 | 隐含 波动率 |
| 23.7% | 2,619 | 56 | 36.29 | 35.98 | 36.56 | 715 | 12.74 | 12.87 | 12.79 | 1,603 | 10,698 | 22.8% |
| 22.9% | 4,972 | 36 | 32.84 | 32.20 | 32.64 | 720 | 13.93 | 14.08 | 13.98 | 2,061 | 21,636 | 22.1% |
| 22.1% | 4,913 | 163 | 28.47 | 28.50 | 28.95 | 725 | 15.26 | 15.42 | 15.35 | 2,069 | 14,996 | 21.4% |
| 21.3% | 8,394 | 218 | 25.30 | 24.94 | 25.40 | 730 | 16.75 | 16.91 | 16.85 | 5,296 | 35,974 | 20.7% |
| 20.5% | 5,607 | 505 | 21.91 | 21.68 | 21.86 | 735 | 18.41 | 18.57 | 18.40 | 2,928 | 72,773 | 20.0% |
| 现价 735.29 | ||||||||||||
| 19.8% | 8,293 | 1,867 | 18.70 | 18.48 | 18.65 | 740 | 20.26 | 20.42 | 20.50 | 6,477 | 35,874 | 19.3% |
| 19.0% | 12,817 | 640 | 15.40 | 15.49 | 15.66 | 745 | 22.28 | 22.56 | 22.50 | 548 | 8,925 | 18.6% |
| 18.3% | 31,662 | 4,617 | 12.91 | 12.75 | 12.91 | 750 | 24.56 | 24.96 | 24.68 | 2,119 | 37,203 | 18.0% |
| 17.6% | 12,169 | 1,072 | 10.43 | 10.30 | 10.44 | 755 | 27.18 | 27.56 | 27.62 | 594 | 9,828 | 17.4% |
| 看涨期权 | 看跌期权 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 隐含 波动率 | 持仓量 | 成交量 | 最新价 | 买价 | 卖价 | 行权价 | 买价 | 卖价 | 最新价 | 成交量 | 持仓量 | 隐含 波动率 |
| 58.4% | 7,201 | 739 | 24.34 | 24.20 | 24.65 | 170 | 7.05 | 7.20 | 7.09 | 2,057 | 30,704 | 59.0% |
| 56.9% | 5,408 | 172 | 20.87 | 20.80 | 21.15 | 175 | 8.45 | 8.75 | 8.77 | 2,504 | 17,228 | 57.2% |
| 55.4% | 22,388 | 1,197 | 17.95 | 17.60 | 17.90 | 180 | 10.25 | 10.55 | 10.50 | 1,658 | 50,961 | 55.9% |
| 54.2% | 6,308 | 1,568 | 15.00 | 14.75 | 14.95 | 185 | 12.45 | 12.65 | 12.60 | 1,704 | 27,603 | 54.9% |
| 现价 186.64 | ||||||||||||
| 53.1% | 49,251 | 4,382 | 12.25 | 12.20 | 12.35 | 190 | 14.85 | 15.05 | 15.12 | 2,842 | 42,634 | 53.8% |
| 52.0% | 5,174 | 1,619 | 9.95 | 9.90 | 10.05 | 195 | 17.35 | 17.75 | 17.40 | 3,536 | 25,474 | 52.4% |
| 50.8% | 51,856 | 6,107 | 8.05 | 7.85 | 8.00 | 200 | 20.30 | 20.80 | 20.53 | 1,502 | 89,783 | 51.5% |
| 49.9% | 8,332 | 2,797 | 6.25 | 6.15 | 6.35 | 205 | 23.65 | 24.10 | 23.77 | 724 | 14,776 | 50.8% |
点上面表里任何一个数字。
2026-11-06 美股收盘报价,12 月 18 日到期(剩 42 天)。隐含波动率按买卖中间价重算。价差 3% 以内算窄、3%~10% 偏宽、超过 10% 很宽,是经验值。
做错了会怎样
看期权链最常见的三种错,后果都会直接落在账户上。
按最新价下市价单
深度价外的格子挂单很少。英伟达 12 月 18 日到期的 360 看涨期权,收盘挂着买价 0.01、卖价 0.07。用市价单买 10 张,按卖价成交付 10 × 100 × 0.07 = 70 美元;马上后悔想卖,按买价只能拿回 10 美元,一进一出先亏 86%。下单用限价单,价格挂在买价和卖价之间。
拿隐含波动率那一列比贵贱
英伟达 12 月 18 日到期的 300 看跌期权是深度价内,报价里自带的隐含波动率是 79.2%,按中间价重算是 93.7%,两个都和旁边平价附近的 50% 多差得远。深度价内的格子成交少,又有提前行权的价值,隐含波动率算不准。比贵贱只看平价附近几档。
周末拿收盘价算第二天的账
周六周日看到的期权链停在周五收盘。英伟达 11 月 5 日一天跌了 9.3%,这种票周一开盘第一分钟,期权价可能和周五收盘差一大截。收盘后的报价只能用来看结构、找合约,下单前等开盘后看实时的买价和卖价。
练一练
5 道题,计算和情景判断,数字取自上面这两张真实期权链。答对 4 道过关。
常见疑问
- 有的软件上下排、有的左右排,看的是同一个东西吗?
- 是同一个东西。左右排是看涨在左、看跌在右;上下排是先列看涨、再列看跌,或者分两页。认准到期日和行权价这两样,就不会拿错合约。
- 价内、价外在表上怎么认?
- 看涨期权行权价低于现价的是价内,看跌期权行权价高于现价的是价内,最靠近现价的那一档叫平价。A 股软件写成实值、平值、虚值,是一回事。期权链里价内的格子一般底色深一档。
- 你们算的隐含波动率和软件上不一样,听谁的?
- 按买卖中间价算的更接近现在能成交的价。差一两个百分点正常;差十几个点的多半是深度价内或者成交很少的格子,那一格的数别拿来比贵贱。
下一节拿一张真实合约从买入看到到期,看时间价值是怎么一天天磨掉的。 去看 2-5 付费
这一节免费,其余 63 节开通后看
299 元 / 42 美元$42 / 299 元
付费的节接着讲:买哪张、买几张、到期日怎么选,卖方的保证金和被行权怎么算,手里有股票怎么用期权保护和收权利金,再往后是希腊字母、隐含波动率和各种组合。每一节都拿真实合约算到账户上。
立即开通 · 299 元$42已买过交易员训练手册?先登录,只要 169 元$24(标价 299 元$42)。
TradeLearn Pro Max(八门全通)和 TradeLearn Ultra 都含这门课,已开通的账号登录后直接看。